

Sie kommen neu in die Schweiz, Ihr neuer Arbeitgeber verlangt eine Schweizer IBAN … aber Ihre Aufenthaltsbewilligung ist noch nicht angekommen.
Und genau hier kann es etwas kompliziert werden: Nicht alle Banken akzeptieren Neuankömmlinge unter denselben Bedingungen. Einige verlangen bereits eine Aufenthaltsbewilligung B oder C, während andere die Kontoeröffnung mit einer Schweizer Adresse und einem Arbeitsvertrag ermöglichen.
Welche Bank sollten Sie also wählen, wenn Sie neu in die Schweiz ziehen? Wir haben die wichtigsten Angebote verglichen, um herauszufinden, welche Banken für Expats tatsächlich zugänglich sind, wie viel sie kosten und vor allem, bei welchen Sie kurz nach Ihrer Ankunft bereits ein Konto eröffnen können.
Sie sind neu in der Schweiz: Welche Bank sollten Sie wählen?
Wenn Sie in die Schweiz ziehen, gehört die Eröffnung eines Bankkontos schnell zu den wichtigsten Dingen, die Sie erledigen müssen.
Ihr Arbeitgeber kann eine Schweizer IBAN für die Auszahlung Ihres Lohns verlangen. Ausserdem müssen Sie Ihre Miete, Krankenversicherung und ersten Rechnungen bezahlen.
Das Problem: Nicht alle Banken sind gleich einfach zugänglich, wenn Sie gerade erst in die Schweiz gezogen sind.
Einige verlangen bereits eine Schweizer Aufenthaltsbewilligung. Andere akzeptieren vorübergehend Dokumente wie einen Arbeitsvertrag oder einen Wohnsitznachweis, während Sie auf Ihre Bewilligung warten.
Und sobald das Konto eröffnet ist, stellt sich eine zweite Frage: Wie viel kostet es Sie tatsächlich?
Monatliche Gebühren, Bankkarte, Bargeldbezüge, Zahlungen im Ausland oder Wechselkurse können einen deutlichen Unterschied machen – insbesondere wenn Sie aus einem anderen Land kommen und weiterhin mehrere Währungen verwenden.
Die beste Bank für einen Expat ist deshalb nicht unbedingt diejenige, die auf den ersten Blick am günstigsten erscheint. Prüfen Sie zuerst, ob Sie das Konto bereits bei Ihrer Ankunft eröffnen können, und vergleichen Sie anschliessend Leistungen und Gebühren.
Kann man ein Konto eröffnen, bevor man die Aufenthaltsbewilligung erhält?
Das ist wahrscheinlich eine der ersten Schwierigkeiten, mit denen Sie nach Ihrer Ankunft in der Schweiz konfrontiert werden können.
Sie haben Ihren Arbeitsvertrag, Ihre neue Adresse und haben sich bei Ihrer Gemeinde angemeldet. Ihre Aufenthaltsbewilligung kann jedoch noch einige Zeit auf sich warten lassen.
Einige Banken verlangen diese bereits bei der Kontoeröffnung. In diesem Fall müssen Sie warten, bis Sie das Dokument erhalten haben, bevor Sie die Eröffnung abschliessen können.
Das ist jedoch nicht bei allen Banken der Fall.
Alpian ermöglicht Neuankömmlingen beispielsweise die Eröffnung eines Kontos, bevor die Aufenthaltsbewilligung eingetroffen ist. Sie benötigen eine physische Adresse in der Schweiz sowie einen Identitätsnachweis und Ihren Arbeitsvertrag. Die Aufenthaltsbewilligung kann später in der App hochgeladen werden.
Das kann einen echten Unterschied machen, wenn Ihr Arbeitgeber kurzfristig eine Schweizer IBAN benötigt, um Ihren ersten Lohn auszuzahlen.
Vergleich 2026 der Banken für Expats in der Schweiz
Auf dem Papier ist die Auswahl gross. In der Schweiz gibt es günstige Neobanken, grosse nationale Banken und zahlreiche regionale Banken.
Wenn Sie jedoch gerade erst in die Schweiz gezogen sind, wird ein Kriterium besonders wichtig: Können Sie das Konto tatsächlich schon jetzt eröffnen?
Einige Banken akzeptieren Sie bereits, bevor Ihre Aufenthaltsbewilligung eingetroffen ist. Andere verlangen, dass Sie diese bereits besitzen. Zusätzlich können Sie eine internationale Lösung wie Revolut oder Wise als Ergänzung behalten.
Die nachstehenden Bedingungen wurden im September 2026 überprüft. Sie können sich ändern, insbesondere je nach Nationalität, Wohnsitz und steuerlicher Situation.
3.1 Banken, die Ihre Aufenthaltsbewilligung nicht sofort verlangen
Wenn Ihre Bewilligung noch in Bearbeitung ist, ist die Auswahl kleiner. Sie müssen aber nicht unbedingt warten.
Bank | Aufenthaltsbewilligung | Kontoeröffnung | Kontogebühren | Wichtig zu wissen |
|---|---|---|---|---|
Alpian | Kann bei neu Zugezogenen später eingereicht werden | Online | Kostenlos | Besonders praktisch in den ersten Wochen in der Schweiz |
UBS | Bewilligung B, C, Ci oder L oder Anmeldebestätigung der Gemeinde | Online / Filiale | Je nach Angebot | Interessante Alternative vor Erhalt der Aufenthaltsbewilligung |
BCV | Bewilligung oder ersatzweise Arbeitsvertrag + Wohnsitzbestätigung | Filiale | Je nach Angebot | Besonders relevant für neue Einwohner des Kantons Waadt |
Migros Bank | Bedingungen werden je nach Situation geprüft | Online / Filiale | Kostenlos | Kann bestimmte Kunden bereits vor dem Umzug in die Schweiz akzeptieren |
PostFinance | Je nach Situation und Wohnsitz | Online / Filiale | Ab CHF 5/Monat | Kontoeröffnung kann auch für Personen mit Wohnsitz im Ausland möglich sein |
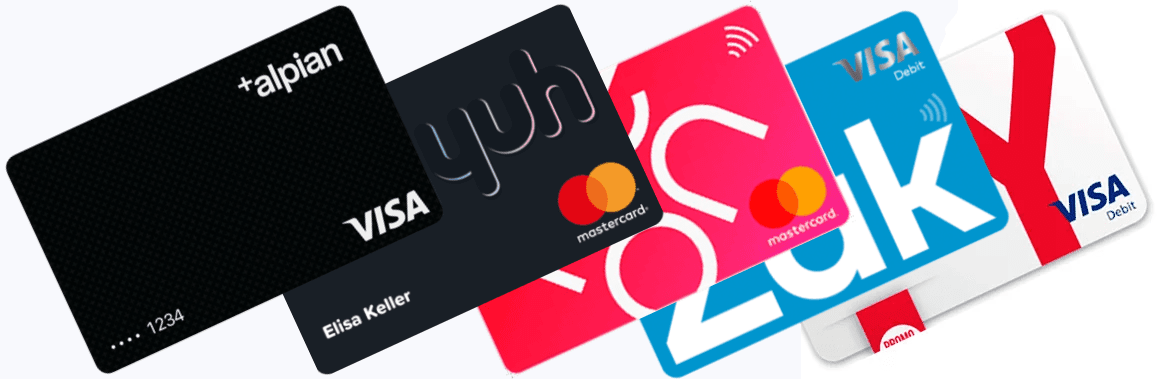
Alpian
Alpian gehört zu den wenigen Banken, die ausdrücklich über die Situation von Personen informieren, die gerade erst in die Schweiz gezogen sind: Die Aufenthaltsbewilligung kann später eingereicht werden.
Die Bank verlangt insbesondere eine physische Adresse in der Schweiz, einen Identitätsnachweis und einen Arbeitsvertrag.
Das Multiwährungskonto ist kostenlos, ebenso die virtuellen Karten. Die physische Visa Debit Metallkarte kostet im Standard-Plan CHF 60. Alpian erhebt zudem unter der Woche eine Wechselkursmarge von 0,20 %.
Auf diese Möglichkeit gehen wir im nächsten Abschnitt noch genauer ein.
UBS
Auch UBS bietet eine interessante Möglichkeit, wenn Ihre Aufenthaltsbewilligung noch nicht eingetroffen ist.
Ausländische Staatsangehörige können für die Kontoeröffnung eine Bewilligung B, C, Ci oder L vorlegen. UBS akzeptiert jedoch auch eine von der Gemeinde ausgestellte Anmeldebestätigung. Eine einfache, noch laufende Beantragung der Aufenthaltsbewilligung reicht dagegen nicht aus.
Damit ist UBS eine echte Alternative für Neuankömmlinge, die eine grosse traditionelle Bank bevorzugen.
BCV und Kantonalbanken
Wenn Sie in den Kanton Waadt ziehen, ist die BCV besonders flexibel.
Für eine Kontoeröffnung in einer Filiale verlangt sie einen Identitätsnachweis, eine Wohnsitzbestätigung und eine Niederlassungsbewilligung oder ersatzweise Ihren Arbeitsvertrag.
Kantonalbanken können deshalb je nach Kanton, in den Sie ziehen, interessant sein. Die Bedingungen unterscheiden sich jedoch von Kanton zu Kanton.
Migros Bank
Auch die Migros Bank ist eine interessante Option.
Für ihr Privatkonto fallen keine Kontoführungsgebühren an. Die Bank gibt zudem an, dass ausländische Staatsangehörige unter bestimmten Voraussetzungen sogar ein Konto eröffnen können, bevor sie in der Schweiz wohnen. In diesem Fall ist ein Besuch in einer Filiale erforderlich – entweder direkt oder nachdem Sie den Prozess online begonnen haben.
Das ist eine interessante Möglichkeit, wenn Sie eine traditionelle Bank ohne monatliche Kontoführungsgebühren bevorzugen.
PostFinance
PostFinance bietet das Bankpaket Smart ab CHF 5 pro Monat an. Es umfasst ein Privatkonto, ein Sparkonto und die PostFinance Card. Die Eröffnung ist online oder in einer Filiale möglich.
PostFinance akzeptiert auch Kundinnen und Kunden mit Wohnsitz im Ausland. Das Produktangebot ist in diesem Fall allerdings eingeschränkt und es kann eine zusätzliche Gebühr von CHF 25 pro Monat und Zahlungsverkehrskonto anfallen.
PostFinance informiert jedoch weniger eindeutig als Alpian, UBS oder BCV über den konkreten Fall eines Neuankömmlings, dessen Aufenthaltsbewilligung noch bearbeitet wird. Prüfen Sie deshalb am besten direkt, welche Bedingungen für Ihre Situation gelten.
3.2 Banken, die Sie erst mit einer Aufenthaltsbewilligung akzeptieren
Sobald Ihre Bewilligung verfügbar ist, wird die Auswahl deutlich grösser.
Dann können Sie die Banken stärker anhand ihrer Gebühren, Karten, Apps und Wechselkursbedingungen vergleichen und müssen weniger auf die Eröffnungsvoraussetzungen achten.
Bank | Voraussetzung für ausländische Staatsangehörige | Kontoeröffnung | Kontogebühren | Wichtig zu wissen |
|---|---|---|---|---|
Neon | Aufenthaltsbewilligung B oder C | Online | Kostenlos | Sehr konkurrenzfähig, sobald Sie Ihre Bewilligung erhalten haben |
Yuh | Aufenthaltsbewilligung erforderlich | Online | Kostenlos | Multiwährungskonto und kostenlose Mastercard |
Zak | Ausländerausweis erforderlich | Online | Kostenlos | Kostenloses Konto und kostenlose Visa Debit |
Raiffeisen | Bewilligung B oder C für die Online-Eröffnung erforderlich | Online / Filiale | Je nach lokaler Raiffeisenbank | Grosses Filialnetz |
Neon
Neon gehört zu den günstigsten Lösungen, sobald Ihre Formalitäten abgeschlossen sind: Der neon free Plan hat keine monatlichen Gebühren und die Debit Mastercard kostet bei der Eröffnung CHF 20.
Für ausländische Staatsangehörige verlangt Neon jedoch einen Wohnsitz in der Schweiz, eine ausschliessliche Steuerpflicht in der Schweiz sowie eine Aufenthaltsbewilligung B oder C.
Wenn Ihre Bewilligung noch bearbeitet wird, müssen Sie deshalb warten, bevor Sie das Konto eröffnen können.
Yuh
Yuh bietet ebenfalls ein Konto ohne monatliche Gebühren sowie eine kostenlose Mastercard. Sie können mehrere Währungen halten, und für den Währungswechsel fallen derzeit 0,95 % Gebühren an.
Von ausländischen Staatsangehörigen mit Wohnsitz in der Schweiz verlangt Yuh jedoch einen Identitätsnachweis sowie den Ausländerausweis.
Yuh wird daher vor allem interessant, sobald Ihre Aufenthaltsformalitäten abgeschlossen sind.
Zak
Zak, das mobile Banking-Angebot der Bank Cler, bietet das Konto und die Visa Debitkarte kostenlos an.
Für die Online-Kontoeröffnung bei der Bank Cler müssen Sie in der Schweiz wohnen und einen Identitätsnachweis sowie gegebenenfalls einen Ausländerausweis vorlegen.
Wie Neon und Yuh ist Zak daher hauptsächlich eine Option, sobald Ihr Aufenthaltsdokument verfügbar ist.
Raiffeisen
Ausländische Staatsangehörige können grundsätzlich Raiffeisen-Kundinnen und -Kunden werden.
Für die direkte Online-Kontoeröffnung benötigen Sie jedoch eine Bewilligung B oder C, einen steuerlichen Wohnsitz in der Schweiz und eine Schweizer Telefonnummer.
Wenn Sie diese Voraussetzungen noch nicht erfüllen, können Sie einen Termin bei einer Raiffeisenbank vereinbaren. Ihre Situation kann dann individuell geprüft werden.
3.3 Und Revolut und Wise?
Wenn Sie aus dem Ausland kommen, nutzen Sie möglicherweise bereits Revolut oder Wise. Beide Lösungen können auch nach Ihrem Umzug in die Schweiz interessant bleiben, insbesondere für den Währungswechsel und internationale Überweisungen.
Sie sind jedoch nicht direkt mit den oben vorgestellten Schweizer Banken vergleichbar.
Revolut
Revolut ist für Schweizer Kundinnen und Kunden deutlich praktischer geworden. Berechtigte Kunden in der Schweiz können eine virtuelle Schweizer IBAN für lokale Überweisungen in CHF erhalten, die über die Infrastruktur von PostFinance bereitgestellt wird.
Das bedeutet jedoch nicht, dass Sie ein Konto bei PostFinance besitzen: Das Konto wird weiterhin von Revolut Bank UAB oder Revolut Ltd geführt und die Gelder werden nicht von PostFinance gehalten.
Revolut kann deshalb eine praktische Lösung für Zahlungen, Währungswechsel und Reisen sein und auch für bestimmte Überweisungen in Schweizer Franken genutzt werden.
Für Expats eignet sich Revolut sehr gut als Ergänzung zu einem Schweizer Bankkonto.
Wise
Wise ist hauptsächlich darauf ausgelegt, mehrere Währungen zu verwalten und internationale Überweisungen durchzuführen.
Sie können Schweizer Franken sowie zahlreiche andere Währungen halten, Geld umtauschen und internationale Überweisungen zu in der Regel konkurrenzfähigen Konditionen durchführen.
Dabei sollten Sie jedoch einen wichtigen Unterschied beachten: Ein Wise-Konto ist kein klassisches Bankkonto.
Wise ist daher besonders praktisch, wenn Sie weiterhin regelmässig Geld zwischen der Schweiz und Ihrem Herkunftsland überweisen. Es ersetzt jedoch nicht unbedingt alle Leistungen, die eine Schweizer Bank für den Alltag anbietet.
Letztlich spielt der Zeitpunkt der Kontoeröffnung eine wichtige Rolle. Wenn Ihre Aufenthaltsbewilligung noch nicht eingetroffen ist, gehören Alpian, UBS, einige Kantonalbanken und – je nach Situation – die Migros Bank zu den ersten Optionen, die Sie prüfen sollten.
Sobald Sie Ihre Bewilligung erhalten haben, erweitern Neon, Yuh, Zak und Raiffeisen die Auswahl deutlich. Revolut und Wise können gleichzeitig weiterhin sehr nützliche Ergänzungen sein, insbesondere für internationale Transaktionen.
Alpian: eine praktische Lösung direkt nach Ihrer Ankunft in der Schweiz
Der wichtigste Vorteil von Alpian für Neuankömmlinge ist einfach: Sie müssen nicht warten, bis Ihre Aufenthaltsbewilligung eingetroffen ist, um mit der Kontoeröffnung zu beginnen.


Wenn Sie bereits über eine physische Adresse in der Schweiz verfügen, kann Alpian Ihr Konto auf Grundlage Ihres Identitätsnachweises und Ihres Arbeitsvertrags eröffnen. Ihre Aufenthaltsbewilligung können Sie später nachreichen, sobald Sie diese erhalten haben. Alpian weist inzwischen ausdrücklich auf diese Möglichkeit für Personen hin, die gerade erst in die Schweiz gezogen sind.
Alles erfolgt über die App. Das Bankkonto ist kostenlos und ermöglicht das Halten von CHF, EUR, USD und GBP. Auch virtuelle Karten sind kostenlos. Die physische Visa Debit Metallkarte ist optional und kostet im Standard-Plan CHF 60.
Für Expats, die weiterhin Ausgaben oder Einkünfte in mehreren Währungen haben, kann das Multiwährungskonto ebenfalls interessant sein. Alpian erhebt derzeit unter der Woche eine Wechselkursmarge von 0,20 %, die am Wochenende auf 0,50 % steigt.
Bei der Kontoeröffnung gibt es allerdings einen praktischen Punkt zu beachten. Zur Aktivierung des Kontos verlangt Alpian eine erste Überweisung von einem Bankkonto, das bereits auf Ihren Namen lautet und sich bei einer Bank in der Schweiz oder einem FATF-Mitgliedstaat befindet. Es gibt keinen Mindestbetrag.
Alpian ist deshalb besonders interessant in dieser etwas speziellen Phase, in der Sie bereits in der Schweiz wohnen und arbeiten, aber noch nicht alle administrativen Formalitäten abgeschlossen haben.
 Alpian Gutschein-Code: ALPNEO – 120 CHF geschenkt
Sie haben noch kein Alpian-Konto? Verwenden Sie den Code ALPNEO bis zum 30 September 2026, um sich einen 120 CHF Willkommensbonus zu sichern 🙌
So funktioniert der Bonus:
– 55 CHF nach einer Einzahlung von mindestens 500 CHF.
– Bis zu CHF 65 Guthaben auf Investitionsgebühren.
✅ Das Alpian-Konto ist kostenlos und mehrwährungsfähig (CHF, EUR, USD, GBP) und bietet optional eine Visa Debit Metallkarte.
120 CHF mit Alpian sichern
Welche Dokumente benötigen Sie für die Eröffnung Ihres Bankkontos?
Die verlangten Dokumente unterscheiden sich je nach Bank. Es lohnt sich deshalb, einige Unterlagen vorzubereiten, bevor Sie mit der Kontoeröffnung beginnen.
In den meisten Fällen benötigen Sie:
- einen gültigen Identitätsnachweis, in der Regel einen Reisepass oder eine Identitätskarte;
- eine Wohnadresse in der Schweiz;
- Ihre Aufenthaltsbewilligung, falls Sie diese bereits erhalten haben;
- Ihren Arbeitsvertrag oder eine Bestätigung Ihres Arbeitgebers;
- gegebenenfalls eine Anmelde- oder Wohnsitzbestätigung Ihrer Gemeinde.
Auch Ihre steuerliche Situation wird überprüft. Die Bank fragt insbesondere, in welchem Land Sie steuerlich ansässig sind, und kann Ihre Steueridentifikationsnummer verlangen.
Wenn Ihre Aufenthaltsbewilligung noch nicht eingetroffen ist, prüfen Sie vor allem, welche Dokumente die Bank ersatzweise akzeptiert. Hier gibt es deutliche Unterschiede: UBS akzeptiert beispielsweise eine Anmeldebestätigung der Gemeinde, während die BCV bei einer Eröffnung in der Filiale einen Arbeitsvertrag anstelle der Bewilligung zusammen mit einer Wohnsitzbestätigung akzeptieren kann.
Bei Alpian kann ein Neuankömmling mit einer physischen Adresse in der Schweiz, einem Identitätsnachweis und einem Arbeitsvertrag beginnen und die Aufenthaltsbewilligung später nachreichen.
Ein einfacher Tipp: Warten Sie nicht bis zu Ihrem ersten Arbeitstag, um sich um Ihr Bankkonto zu kümmern. Wenn Sie Ihre Schweizer Adresse bereits kennen und Ihren Arbeitsvertrag haben, prüfen Sie die Bedingungen der Bank vor Ihrer Ankunft oder unmittelbar nach Ihrem Umzug.
Welches Konto sollten Sie für Ihren Lohn wählen?
Sobald Ihr Konto eröffnet ist, können Sie Ihrem Arbeitgeber die IBAN mitteilen, damit Ihr Lohn darauf überwiesen wird.
In der Praxis vereinfacht eine Schweizer IBAN vieles, wenn Sie in der Schweiz leben und arbeiten. Ein gutes Hauptkonto sollte jedoch mehr können als nur Ihren Lohn empfangen: Über dieses Konto bezahlen Sie in der Regel auch Ihre Miete, Versicherungen, Steuern und andere laufende Ausgaben.
Prüfen Sie deshalb auch, ob die Bank die Dienstleistungen bietet, die Sie im Alltag benötigen: eBill, QR-Rechnungen, Daueraufträge, TWINT und Überweisungen innerhalb der Schweiz.
Mobile Banken sind längst nicht mehr nur Zweitkonten. Neon kann beispielsweise als Lohnkonto genutzt werden und ermöglicht es sogar, direkt in der App ein Dokument für den Arbeitgeber zu erstellen.
Yuh bietet ebenfalls eine Schweizer IBAN, eBill und TWINT mit einem kostenlosen Konto.
Auch Alpian kann als Hauptkonto für den Eingang Ihres Lohns verwendet werden. Das Konto verfügt über eine Schweizer IBAN, eBill und QR-Zahlungen und hat keine monatlichen Kontogebühren. Zusätzlich können Sie CHF, EUR, USD und GBP auf demselben Konto halten. Das kann besonders praktisch sein, wenn Sie aus dem Ausland kommen und weiterhin Transaktionen in mehreren Währungen durchführen.
Wenn Ihr monatlicher Lohn mindestens CHF 7’000 beträgt und Sie diesen bei Alpian einzahlen lassen, können Sie zudem auf den Signature-Plan zugreifen. Dieser umfasst unter anderem die Metallkarte, Cashback und weitere Vorteile.
Am wichtigsten ist deshalb, von Anfang an ein Konto zu wählen, das Sie dauerhaft als Hauptkonto verwenden können, anstatt kurzfristig ein Konto zu eröffnen, das Sie wenige Wochen später wieder ersetzen müssen.
Welche Bankgebühren sollten Sie nach Ihrem Umzug in die Schweiz beachten?
Ein als «kostenlos» beworbenes Konto ist nicht unbedingt dasjenige, das Sie am wenigsten kostet.
Für Expats sind die monatlichen Gebühren nur ein Teil der Rechnung. Wenn Sie weiterhin reisen, Geld in Ihr Herkunftsland überweisen oder einfach Euro in Schweizer Franken wechseln, können Wechselgebühren schnell wichtiger werden als die eigentlichen Kontogebühren.
Diese Kosten sollten Sie besonders beachten.
Kontoführungsgebühren
Diese lassen sich am einfachsten vergleichen.
Alpian, Neon, Yuh, Zak und die Migros Bank bieten derzeit ein Konto beziehungsweise ein Angebot ohne monatliche Kontoführungsgebühren. Traditionelle Banken arbeiten häufiger mit kostenpflichtigen Bankpaketen, auch wenn es Ausnahmen gibt.
Schauen Sie jedoch nicht nur auf diesen einen Betrag: Ein kostenloses Konto kann bei der Karte, bei Bargeldbezügen oder beim Währungswechsel teurer sein.
Preis der Bankkarte
Auch hier gibt es deutliche Unterschiede.
Bei Yuh und Zak ist die physische Karte kostenlos. Bei Neon Free kostet die erste Karte CHF 20. Alpian bietet virtuelle Karten kostenlos an, während die physische Visa Debit Metallkarte im Standard-Plan CHF 60 kostet.
Wenn Sie hauptsächlich mit Apple Pay oder Google Pay bezahlen, benötigen Sie unmittelbar nach Ihrer Ankunft möglicherweise gar keine physische Karte.
Wenn Sie regelmässig reisen oder häufig in Ihr Herkunftsland zurückkehren, sollten Sie zudem nicht nur auf den Kartenpreis achten. Gebühren für Fremdwährungszahlungen und Bargeldbezüge im Ausland können einen erheblichen Unterschied machen. Weitere Details finden Sie in unserem Vergleich der besten Bankkarten für Reisen.
Bargeldbezüge
Nutzen Sie nur selten Bargeld? Dann spielt dieser Punkt für Sie wahrscheinlich kaum eine Rolle.
Andernfalls sollten Sie genau hinschauen. Alpian verlangt beispielsweise CHF 2 pro Bargeldbezug in Schweizer Franken in der Schweiz. Neon Free berechnet CHF 2.50 pro Bezug am Bancomaten, während Yuh derzeit einen kostenlosen Bezug pro Woche in der Schweiz anbietet und danach CHF 1.90 pro Bezug verlangt.
Im Ausland gelten andere Bedingungen: Alpian berechnet 2,5 % des bezogenen Betrags, Neon Free 1,5 % und Yuh CHF 4.90 pro Bargeldbezug.
Wechselgebühren
Das ist wahrscheinlich einer der wichtigsten Kostenpunkte, wenn Sie aus dem Ausland in die Schweiz ziehen.
Alpian erhebt derzeit unter der Woche eine Wechselkursmarge von 0,20 % und am Wochenende 0,50 %. Yuh berechnet 0,95 %. Neon Free erhebt einen Aufschlag von 0,35 % auf den Mastercard-Kurs, während Zak den Visa-Kurs mit einem Aufschlag von 2 % für Zahlungen verwendet, bei denen eine Währungsumrechnung erforderlich ist.
Bei einem Kaffee oder Restaurantbesuch wirken diese Unterschiede gering. Wenn Sie jedoch regelmässig einen Teil Ihres Lohns zwischen CHF und EUR wechseln, können sie deutlich ins Gewicht fallen.
Achten Sie ausserdem auf den von Ihrer Bank verwendeten Wechselkurs: Einige Banken integrieren eine Marge, die nicht immer klar als separate Gebühr ausgewiesen wird. Mehr dazu erfahren Sie in unserem Artikel über versteckte Wechselgebühren bei Schweizer Banken.
Überweisungen ins Ausland
Prüfen Sie schliesslich die Gebühren für internationale Überweisungen, wenn Sie weiterhin ein Bankkonto, eine Hypothek oder andere laufende Verpflichtungen in Ihrem Herkunftsland haben.
SEPA-Überweisungen in Euro sind beispielsweise bei Alpian und Yuh kostenlos. Je nach Währung und Zielland können jedoch fixe Gebühren oder Kosten von Korrespondenzbanken hinzukommen.
Wählen Sie Ihre Bank deshalb nicht nur, weil das Konto CHF 0 pro Monat kostet. Für Expats können Währungswechsel, internationale Überweisungen und die Nutzung der Karte im Ausland wesentlich wichtiger sein als die eigentlichen Kontoführungsgebühren.
Welche Bank passt zu Ihrer Situation?
Es gibt nicht die eine ideale Bank für alle Expats. Welche Bank am besten passt, hängt vor allem von Ihrer Situation bei der Ankunft in der Schweiz und davon ab, wie Sie das Konto später nutzen möchten.
Ihre Situation | Bank(en), die Sie prüfen sollten |
|---|---|
Sie sind gerade angekommen und warten noch auf Ihre Aufenthaltsbewilligung | Alpian, UBS, einige Kantonalbanken |
Sie haben Ihre Bewilligung bereits und suchen ein kostenloses Konto | Alpian, Neon, Yuh, Zak |
Sie nutzen regelmässig mehrere Währungen | Alpian, Yuh |
Sie möchten die Wechselgebühren möglichst niedrig halten | Alpian, Neon |
Sie möchten bei Bedarf eine Filiale nutzen können | UBS, Raiffeisen, PostFinance, Migros Bank, Kantonalbanken |
Sie benötigen einfach ein Konto für den Gehaltseingang | Die meisten Banken in diesem Vergleich |
Für Expats, die gerade erst in die Schweiz gezogen sind, besteht der wichtigste Vorteil von Alpian darin, dass Sie nicht auf Ihre Aufenthaltsbewilligung warten müssen. Mit einer Schweizer Adresse, einem Identitätsnachweis und einem Arbeitsvertrag kann das Konto bereits eröffnet und die Bewilligung später eingereicht werden.
Sobald Sie Ihre Aufenthaltsbewilligung erhalten haben, wird die Auswahl deutlich grösser. Neon, Yuh und Zak sind insbesondere interessant, wenn Sie ein Konto ohne monatliche Gebühren suchen. Traditionelle Banken bleiben dagegen eine Option, wenn Ihnen ein Filialnetz wichtig ist.
Wenn Sie regelmässig Schweizer Franken und Euro wechseln, sollten Sie schliesslich nicht nur die Kontogebühren vergleichen: Die Wechselgebühren können schnell einen grösseren Unterschied ausmachen als einige Franken monatliche Kontoführungsgebühren.
Häufig gestellte Fragen (FAQ) zu Banken für Expats in der Schweiz
✅ Welche Bank sollten Sie wählen, wenn Sie neu in die Schweiz ziehen?
Die Wahl hängt vor allem davon ab, wie weit Ihre administrativen Formalitäten fortgeschritten sind. Wenn Sie Ihre Aufenthaltsbewilligung noch nicht erhalten haben, gehören Alpian, UBS und einige Kantonalbanken zu den ersten Optionen, die Sie prüfen sollten.
Sobald Sie Ihre Bewilligung erhalten haben, wird die Auswahl mit Neon, Yuh, Zak, Raiffeisen und traditionellen Banken deutlich grösser.
✅ Kann man ein Schweizer Bankkonto eröffnen, bevor man die Aufenthaltsbewilligung erhält?
Ja, bei einigen Banken. Alpian ermöglicht Neuankömmlingen mit einer Schweizer Adresse die Kontoeröffnung mit einem Identitätsnachweis und einem Arbeitsvertrag. Die Aufenthaltsbewilligung kann später nachgereicht werden.
UBS akzeptiert auch eine Anmeldebestätigung der Gemeinde, während die BCV bei einer Kontoeröffnung in einer Filiale einen Arbeitsvertrag anstelle der Bewilligung akzeptieren kann.
✅ Welche Schweizer Bank ist für Expats am günstigsten?
Alpian, Neon, Yuh und Zak bieten Konten ohne monatliche Gebühren an. Auch die Migros Bank bietet ein Privatkonto ohne Kontoführungsgebühren.
Für Expats sollten jedoch auch der Preis der Karte, Bargeldbezüge, internationale Überweisungen und vor allem die Wechselgebühren berücksichtigt werden.
✅ Kann man Neon direkt nach der Ankunft in der Schweiz eröffnen?
Neon verlangt von ausländischen Staatsangehörigen eine Schweizer Adresse, eine ausschliessliche Steuerpflicht in der Schweiz sowie eine Aufenthaltsbewilligung B oder C.
Wenn Ihre Bewilligung noch bearbeitet wird, müssen Sie deshalb in der Regel warten, bis Sie diese erhalten haben, bevor Sie ein Neon-Konto eröffnen können.
✅ Kann man Yuh direkt nach der Ankunft in der Schweiz eröffnen?
Ja, sofern Sie die Voraussetzungen für die Kontoeröffnung erfüllen. Ausländische Staatsangehörige mit Wohnsitz in der Schweiz müssen eine Identitätskarte oder einen Reisepass sowie ihren Ausländerausweis vorlegen.
Yuh ist deshalb vor allem eine Option, sobald Ihre Aufenthaltsbewilligung verfügbar ist.
✅ Kann Alpian als Lohnkonto verwendet werden?
Ja. Alpian bietet eine Schweizer IBAN und kann verwendet werden, um Ihren Lohn zu empfangen, Zahlungen durchzuführen und Rechnungen zu begleichen.
Auf dem Konto können ausserdem CHF, EUR, USD und GBP unter derselben IBAN gehalten werden.
✅ Welche Bank sollten Sie wählen, wenn Sie regelmässig Euro und Schweizer Franken verwenden?
Achten Sie vor allem auf die Wechselgebühren und darauf, ob mehrere Währungen auf dem Konto gehalten werden können.
Alpian unterstützt CHF, EUR, USD und GBP und erhebt unter der Woche eine Wechselkursmarge von 0,20 %. Yuh bietet ebenfalls ein Multiwährungskonto mit einer Wechselgebühr von 0,95 %.
✅ Können Revolut oder Wise eine Schweizer Bank ersetzen?
Revolut und Wise sind praktisch für Währungswechsel, Reisen und internationale Überweisungen. Für ein Hauptkonto in der Schweiz ist eine Bank mit Schweizer IBAN und lokalen Dienstleistungen wie eBill jedoch in der Regel praktischer.
Revolut und Wise können dagegen sehr gut als Ergänzung zu Ihrem Schweizer Bankkonto für bestimmte internationale Transaktionen genutzt werden.
Quellen:
Die Informationen, Eröffnungsvoraussetzungen und Gebühren in diesem Vergleich werden regelmässig anhand der offiziellen Websites und Preisunterlagen der jeweiligen Anbieter überprüft:
- Alpian – Neu in der Schweiz: Aufenthaltsbewilligung später einreichen
- Alpian – Preise
- Neon – Voraussetzungen für die Kontoeröffnung
- Yuh – Voraussetzungen für die Kontoeröffnung und FAQ
- Yuh – Preise
- Zak / Bank Cler – Voraussetzungen für die Kontoeröffnung
- Zak / Bank Cler – Preise
- UBS – Bankkonto eröffnen
- BCV – Willkommen im Kanton Waadt
- Migros Bank – Privatkonto
- PostFinance – Bankpakete für Erwachsene
- Raiffeisen – Konto eröffnen
- Revolut – Standardgebühren in der Schweiz
- Wise – Preise

Philippe ist der Gründer von Neo-banques.ch, einer Website, die auf die Analyse von Schweizer Online-Banken und Neobanken spezialisiert ist. Seit mehreren Jahren testet und vergleicht er die wichtigsten Lösungen auf dem Markt, darunter Yuh, Alpian, Neon, Zak, Wise, Revolut und N26, sowohl für private als auch für berufliche Zwecke. Sein Ansatz basiert auf praktischer Erfahrung, der Analyse von Gebühren, dem Vergleich von Funktionen und der Qualität der täglichen Nutzung.