
- Kostenloses Multiwährungskonto
- Kostenlose MasterCard
- IBAN in CH
- Kostenlose SEPA-Überweisungen
- Yuh TWINT, E-Bill
- Gegründet von PostFinance und Swissquote
- 0,95 % Währungsumtauschgebühr
- Kein Lastschriftverfahren (LSV)

- Kostenloser Account
- IBAN CH
- Kostenlose MasterCard
- eBill
- Twint
- Kostenlose Zahlungen im Ausland
- Nur in CHF
- Bezahlte SEPA-Zahlungen
- Schweizer Wohnsitz erforderlich

- Kostenloses Bankkonto
- IBAN in CH
- Virtuelle Karten
- Konto in CHF, EUR, USD und GBP
- Kostenlose SEPA-Überweisungen
- TWINT Prepaid
- Die Metal Visa-Debitkarte ist nicht kostenlos
- Mandatsgebühr von 0,75 % pro Jahr

- Schnelle Kontoeröffnung
- Kostenloses Bankkonto
- Kostenlose Visa-Lastschrift
- Gemeinsame Räume
- Rechnungsscan
- Schnelle Transaktionen
- Kein Chat-Support (Bot)
- Konto nur in CHF
- Nur Einwohner der Schweiz

- Schnelle Kontoeröffnung
- Kostenloses Konto mit mehreren Währungen
- Tolle Benutzeroberfläche
- Ausgezeichnete Wechselkurse
- Banküberweisungen bis zu 5 Tage
- durchschnittlicher Kundenservice
- Die Gebühren steigen häufig

- Einfache Registrierung
- Kostenloser Account
- Sehr ergonomische App
- Wettbewerbsfähige Wechselkurse
- Kundenservice per Chat
- Nur in EUR
- Bezahlen mit Bankkarte (10 EUR)
- Nur 1 Konto möglich
- Die Zinsen steigen

Expat in der Schweiz: Welche Bank wählen in 2026?
Sie kommen neu in die Schweiz, Ihr neuer Arbeitgeber verlangt eine Schweizer IBAN … aber Ihre Aufenthaltsbewilligung ist noch nicht angekommen.Und genau hier kann es etwas kompliziert werden: ...
Schweizer Online-Bank: Welche wählen in 2026?
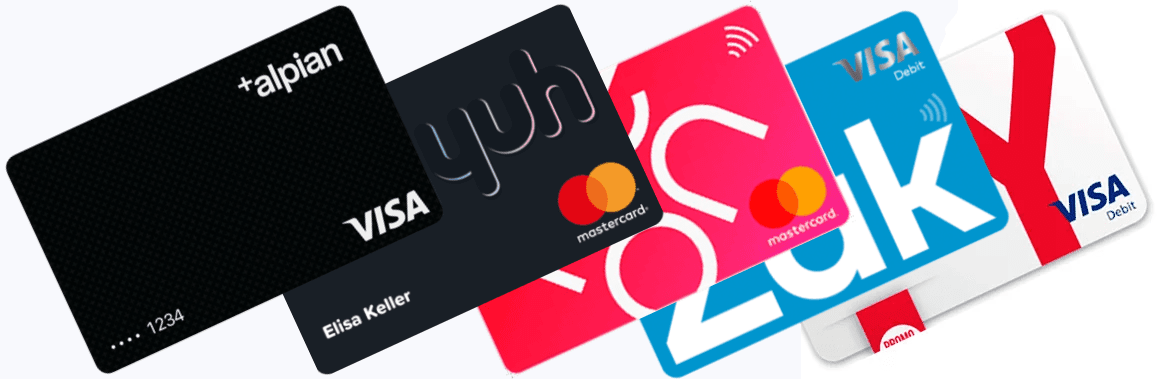
Sie suchen eine Online-Bank in der Schweiz, um ein Konto zu eröffnen? Bei Yuh, Neon, Alpian, Zak, Revolut, Wise und N26 unterscheiden sich Gebühren und Leistungen teilweise deutlich. Unser Vergleich ...
Warum ich mein Alpian-Konto auch 2026 noch behalte

Wie ich Alpian seit 2024 tatsächlich nutze Ich habe mein Alpian-Konto im Januar 2024 eröffnet. Damals wollte ich es nicht zu meiner Hauptbank machen, sondern die Anlagelösungen mit meinem eigenen ...
Yuh Partnerkonto: unsere Bewertung von Yuh&Me im Vergleich zu Neon Duo

Yuh bietet ab sofort ein kostenloses Partnerkonto unter dem Namen Yuh&Me an. Mit diesem neuen Angebot können 2 Personen ein gemeinsames Konto direkt in der Yuh-App verwalten, während beide ihr ...

- Niedrige Einstiegsschwelle (10'000 CHF)
- Niedrige Mandatsgebühren (0,75 %/Jahr)
- Einfache und intuitive Benutzeroberfläche
- Angebot auf ETFs beschränkt
- Wenig geeignet für aktive Trader

- Niedrige Einstiegsschwelle (10'000 CHF)
- Niedrige Mandatsgebühren (0,75 %/Jahr)
- Einfache und intuitive Benutzeroberfläche
- 0,2 % Wechselgebühr
- Angebot auf ETFs beschränkt
- Wenig geeignet für aktive Trader

- Niedrige Transaktionsgebühren
- Keine Kinderbetreuungsgebühren
- Einfache und intuitive Benutzeroberfläche
- Integration mit der Yuh-App
- Bruchteile von Aktien kaufen
- Automatische Sparpläne
- 0,95 % Umtauschprovision
- Begrenztes Angebot an marktfähigen Wertpapieren
- Keine Limitaufträge
- Nicht für aktive Händler geeignet

- Niedrige Transaktionsgebühren (0,5 % für Schweizer Aktien)
- Keine Depotgebühren
- Keine Währungsumrechnungsgebühren
- Einfache und intuitive Benutzeroberfläche
- Integration mit der Neon-App
- Gut für Anfänger
- Automatische Sparpläne
- Begrenzte Auswahl an handelbaren Wertpapieren
- Keine Limitaufträge
- Kein Kauf von Bruchteilen von Aktien möglich
- Nicht geeignet für aktive Trader